enEnglish

  • TRANG CHỦ
  • GIỚI THIỆU
    • Công ty
    • Nhân sự
    • Khách hàng
    • Tài liệu giới thiệu công ty
  • DỊCH VỤ
    • Tư vấn đầu tư
    • Thành lập doanh nghiệp
    • M&A
    • Tư vấn kinh doanh
    • Tư vấn Thuế
    • Tính lương và Nhân sư
    • Nghiên cứu thị trường
    • Hà Nội
  • ẤN PHẨM
  • TIN TỨC
  • NGHỀ NGHIỆP
    • Tuyển dụng
    • Thực tập sinh
  • LIÊN HỆ
    • Văn phòng
    • Liên hệ

envi

14 11 2018

Bảo hiểm xã hội bắt buộc đối với người lao động là công dân nước ngoài làm việc tại Việt Nam

Written by . Posted in TIN TỨC

Trong giai đoạn hội nhập kinh tế toàn cầu, vấn đề di cư quốc tế là mối quan tâm của nhiều quốc gia. Thị trường lao động trong điều kiện kinh tế mở cửa cũng đã tạo ra dòng di chuyển lao động quốc tế ngày càng sôi động hơn, lao động nước ngoài vào Việt Nam cũng ngày càng đông hơn. Và để dễ dàng quản lý cũng như đảm bảo lợi ích cho người nước ngoài làm việc tại Việt Nam, ngày 15/10/2018 Chính phủ đã ban hành Nghị định 143/2018/NĐ-CP quy định chi tiết Luật bảo hiểm xã hội (BHXH) và Luật an toàn, vệ sinh lao động về BHXH bắt buộc đối với người lao động (NLĐ) là công dân nước ngoài làm việc tại Việt Nam. Theo đó, Nghị định hướng dẫn chi tiết các vấn đề cụ thể sau:

Liability Insurance1 default publication top wide image publication top wide image 39643

-                Về đối tượng:

Công dân nước ngoài làm việc tại Việt Nam tham gia bảo hiểm xã hội bắt buộc khi có giấy phép lao động hoặc chứng chỉ hành nghề hoặc giấy phép hành nghề do cơ quan có thẩm quyền của Việt Nam cấp và có hợp đồng lao động không xác định thời hạn, hợp đồng lao động xác định thời hạn từ đủ 01 năm trở lên với người sử dụng lao động tại Việt Nam.

Trừ các đối tượng sau sẽ không thuộc đối tượng tham gia bảo hiểm xã hội bắt buộc: di chuyển trong nội bộ doanh nghiệp theo quy định tại khoản 1 điều 3 của Nghị định 11/2016/NĐ-CP; Người lao động đã đủ tuổi nghỉ hưu theo quy định tại khoản 1 Điều 187 của Bộ luật Lao động.

-         Về chế độ bảo hiểm bắt buộc mà người lao động là công dân nước ngoài phải tham gia bao gồm:

+ Chế độ ốm đau;

+ Chế độ thai sản;

+ Chế độ bảo hiểm tai nạn lao động, bệnh nghề nghiệp;

+ Chế độ hưu trí và tử tuất.

-         Về mức đóng và phương thức đóng bảo hiểm xã hội:

+ Đối với người lao động: từ ngày 01/12/2018, người lao động là công dân nước ngoài khi làm việc tại Việt Nam chưa phải chịu mức đóng vào quỹ ốm đau, thai sản, quỹ bảo hiểm trách nhiệm lao động, bệnh nghề nghiệp; sau đó từ ngày 01/01/2022 hàng tháng đóng 8% mức tiền lương tháng vào quỹ hưu trí và tử tuất;

unnamed

+ Đối với người sử dụng lao động, từ ngày 01/12/2018 đến 31/12/2021 hàng tháng có trách nhiệm đóng BHXH bắt buộc trên quỹ tiền lương tháng đóng bảo hiểm xã hội của người lao động như sau: 3% vào quỹ ốm đau và thai sản; 0,5% vào quỹ bảo hiểm trách nhiệm lao động, bệnh nghề nghiệp, sau đó kể từ ngày 01/01/2022 người sử dụng lao động sẽ đóng thêm 14% trên quỹ tiền lương tháng đóng BHXH của người lao động vào quỹ hưu trí và tử tuất.

Người sử dụng lao động không phải đóng bảo hiểm xã hội cho người lao động khi người lao động không làm việc và không hưởng lương từ 14 ngày làm việc trở lên trong tháng.

Văn bản này cũng quy định thêm trong trường hợp người lao động là công dân nước ngoài làm việc tại Việt Nam tham gia đóng bảo hiểm xã hội bắt buộc sẽ được hưởng bảo hiểm xã hội 1 lần khi có yêu cầu và thuộc một trong các trường hợp sau:

- Đủ tuổi hưởng lương hưu theo quy định tại các Khoản 1 Điều 9 Nghị định 143 (như NLĐ Việt Nam) mà chưa đủ 20 năm đóng BHXH;

- Người đang bị mắc một trong những bệnh nguy hiểm đến tính mạng như ung thư, bại liệt, xơ gan cổ chướng, phong, lao nặng, nhiễm HIV đã chuyển sang giai đoạn AIDS và những bệnh khác theo quy định của Bộ Y tế;

- NLĐ đủ điều kiện hưởng lương hưu theo quy định tại Khoản 1 Điều 9 Nghị định 143 nhưng không tiếp tục cư trú tại Việt Nam;

- NLĐ khi chấm dứt hợp đồng lao động, chứng chỉ hành nghề, giấy phép hành nghề hết hiệu lực mà không được gia hạn.

Nghị định này sẽ có hiệu lực kể từ ngày 01/12/2018, các chế độ hưu trí và chế độ tử tuất sẽ được áp dụng từ ngày 01/01/2022.


**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi tại đây.


Gửi Email bài này
12 11 2018

Cơ chế liên thông trong đăng ký đầu tư và đăng ký doanh nghiệp đối với nhà đầu tư nước ngoài tại Việt Nam

Written by . Posted in TIN TỨC

Cơ chế liên thông hay còn gọi là cơ chế phối hợp giải quyết thủ tục đăng ký đầu tư và thủ tục đăng ký doanh nghiệp đối với nhà đầu tư nước ngoài, giúp các nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài dễ dàng hơn trong việc đăng ký đầu tư, đăng ký doanh nghiệp, góp vốn, mua cổ phần, phần vốn góp của các doanh nghiệp tại Việt Nam. Cơ chế liên thông là điểm mới rất được trông chờ và được quy định chi tiết tại thông tư số 02/2017/TT-BKHĐT.

20180201

Cơ chế này sẽ là cơ sở rõ ràng để các cơ quan đăng ký đầu tư, kinh doanh cùng phối hợp giải quyết các thủ tục đăng ký đầu tư, thành lập doanh nghiệp của nhà đầu tư nước ngoài, bao gồm: Sở Kế hoạch và Đầu tư, Ban quản lý các khu công nghiệp, khu chế xuất, khu công nghệ cao, khu kinh tế và Phòng Đăng ký kinh doanh cấp tỉnh.

Cơ chế này có những ưu điểm sau:

-         Loại bỏ hồ sơ trùng lặp giữa 2 thủ tục như bản sao giấy chứng thực cá nhân, pháp nhân của Nhà đầu tư,…

-         Rút ngắn thời gian thực hiện thủ tục thành lập doanh nghiệp và thời gian giải quyết thủ tục hành chính;

-         Giảm thiểu công sức đi lại vì thực hiện thủ tục hành chính ở nhiều cơ quan so với thủ tục cũ;

Theo đó, các trường hợp áp dụng cơ chế liên thông bao gồm 3 trường hợp sau:

-         Nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài đầu tư thành lập tổ chức kinh tế theo quy định tại Điều 22 Luật Đầu tư;

-         Nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài đầu tư theo hình thức góp vốn, mua cổ phần, phần vốn góp theo quy định tại Khoản 1 Điều 26 Luật Đầu tư;

-         Nhà đầu tư nước ngoài, tổ chức kinh tế có vốn đầu tư nước ngoài điều chỉnh đồng thời nội dung đăng ký doanh nghiệp và nội dung đăng ký đầu tư.

Budget2016 economy growth GDP e1489547760529 770x433 

Trình tự thực hiện cơ chế liên thông trong trường hợp nhà đầu tư nước ngoài muốn thành lập tổ chức kinh tế được thực hiện theo 5 bước sau:

-         Bước 1: Nhà đầu tư nộp hồ sơ tại Bộ phận tiếp nhận, xử lý hồ sơ đăng ký đầu tư

-         Bước 2: Bộ phận tiếp nhận, xử lý hồ sơ đăng ký đầu tư và Cơ quan đăng ký kinh doanh xem xét tính hợp lệ của hồ sơ

-         Bước 3: Cấp Giấy chứng nhận đăng ký đầu tư

-         Bước 4: Cấp Giấy chứng nhận đăng ký doanh nghiệp

-         Bước 5: Trả kết quả cho nhà đầu tư

Trình tự, thủ tục thực hiện cơ chế liên thông trong trường hợp nhà đầu tư nước ngoài đầu tư theo hình thức góp vốn, mua cổ phần, phần vốn góp cũng như trường hợp điều chỉnh đồng thời nội dung đăng ký đầu tư và nội dung đăng ký doanh nghiệp được quy định chi tiết tại Điều 7 và Điều 8 của Thông tư 02/2017/TT-BKHĐT.

Ngoài ra, tại điều 9 thông tư cũng có quy định về việc thực hiện cơ chế liên thông theo quy trình dự phòng để đảm bảo cho cơ chế liên thông được thực hiện ngay cả trong các trường hợp bất khả kháng như: hệ thống thông tin xử lý liên thông đang trong quá trình xây dựng, nâng cấp; hệ thống thông tin xử lý liên thông gặp sự cố kỹ thuật; hoặc các trường hợp bất khả kháng khác. Trong trường hợp này, Bộ Kế hoạch và Đầu tư sẽ thông báo cụ thể về thời gian áp dụng.

Với cơ chế này, nếu Nhà đầu tư nước ngoài, tổ chức kinh tế có vấn đầu tư nước ngoài muốn thành lập tổ chức kinh tế; góp vốn, mua cổ phần, phần vốn góp; hay muốn điều chỉnh đồng thời nội dung đăng ký doanh nghiệp và nội dung đăng ký đầu tư thì việc thực hiện sẽ dễ dàng hơn và thời gian chờ kết quả cũng được rút ngắn đáng kể bởi 2 thủ tục đã được thực hiện đồng thời với cơ chế trao đổi thông tin giữa 2 cơ quan đăng ký đầu tư và cơ quan đăng ký kinh doanh.


**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi tại đây.

Gửi Email bài này
25 10 2018

9 điểm mới về thủ tục đăng ký doanh nghiệp có hiệu lực từ ngày 10/10/2018

Written by . Posted in TIN TỨC

Ngày 23 tháng 8 năm 2018, Chính Phủ ban hành nghị định 108/2018/NĐ-CP sửa đổi bổ sung một số điều của Nghị định 78/2018/NĐ-CP  ngày 14 tháng 9 năm 2015 về đăng ký doanh nghiệp. Sự thay đổi này kỳ vọng sẽ tạo ra nhiều bước tiến mới nhằm thăng hạng chỉ số khởi sự kinh doanh trong năm 2018, góp phần nâng cao sự phát triển và cạnh tranh nền kinh tế giữa các quốc gia đồng thời giúp tối giản hóa các thủ tục hành chính cải thiện môi trường kinh doanh giúp thu hút nguồn vốn đầu tư từ các cá nhân và tổ chức nước ngoài vào việc thành lập và quản lý các doanh nghiệp tại Việt Nam;

a781a17fc19821c67889

Sửa đổi bổ sung một số điều về đăng ký doanh nghiệp đa số tập trung giảm thiểu các thủ tục không cần thiết, tạo điều kiện thuận lợi thúc đẩy việc thành lập doanh nghiệp. Đáng chú ý có 9 điểm mới như sau:

1.  Hồ sơ gửi lên phòng đăng ký kinh doanh không cần đóng dấu, điều này đã góp phần đơn giản hóa thủ tục về con dấu của doanh nghiệp, giúp làm giảm chi phí, thời gian cho Doanh nghiệp;

Cũng theo quy định mới thì văn bản ủy quyền cho cá nhân thực hiện thủ tục liên quan đến đăng ký doanh nghiệp không bắt buộc phải công chứng, giảm bớt thủ tục hành chính không cần thiết. Thực tế, theo quy định của bộ luật dân sự 2015, luật doanh nghiệp 2014 và các văn bản hướng dẫn không có quy định yêu cầu công chứng văn bản ủy quyền thực hiện thủ tục đăng ký doanh, nhưng vì một số trường hợp bị gây khó khăn nên nghị định 108/2018/NĐ-CP đã làm rõ hơn ở khoản này;

2.  Đơn giản hồ sơ thành lập công ty TNHH một thành viên.

Cụ thể khi đăng ký doanh nghiệp đối với công ty TNHH một thành viên, thì hồ sơ đăng ký kinh doanh không cần phải có bản sao điều lệ hoặc tài liệu tương đương khác của chủ sở hữu công ty đối với trường hợp chủ sở hữu công ty là tổ chức.

3. Doanh nghiệp có thể thực hiện nhiều thủ tục cùng lúc

Văn bản này đã bổ sung thêm quy định khi doanh nghiệp đăng ký chuyển đổi loại hình thì đồng thời có thể đăng ký thay đổi nội dung đăng ký doanh nghiệp. Nghị định 78 không quy định điều này.

4.  Quy định chi tiết hồ sơ đăng ký thành lập doanh nghiệp chuyển đổi từ hộ kinh doanh.

Nghị định 108/2018/NĐ-CP cũng bổ sung thêm điều 25a quy định chi tiết, hướng dẫn về hồ sơ, thủ tục chuyển đổi hộ kinh doanh thành Doanh Nghiệp,đáp ứng được các quy định tại Luật Hỗ trợ Doanh nghiệp nhỏ và vừa; theo đó hồ sơ đăng ký bao gồm: bản chính giấy chứng nhận đăng ký hộ kinh doanh, bản sao hợp lệ giấy chứng nhận đăng ký thuế và các giấy tờ quy định khác tương ứng với từng loại hình doanh nghiệp.

5.  Cho phép nộp hồ sơ đăng ký kinh doanh qua đường bưu điện.

1f03c1b57352930cca43

Theo quy định cũ thì việc đăng ký thành lập doanh nghiệp phải được thực hiện trực tiếp tại Phòng đăng ký kinh doanh. Tuy nhiên, nghị định 108/2018/NĐ-CP sửa đổi khoản 2 điều 29 cho phép doanh nghiệp đăng ký nộp hồ sơ và nhận kết quả là Giấy chứng nhận Đăng ký doanh nghiệp qua đường bưu điện, điều này tạo điều kiện thuận lợi cho doanh nghiệp, tiết kiệm thời gian, chi phí đi lại tới mức tối thiểu nhất cho doanh nghiệp.

6.  Doanh nghiệp có thế lập địa điểm kinh doanh tại các tỉnh, thành phố trực thuộc trung ương ngoài nơi đăng ký trụ sở chính hoặc chi nhánh

Theo quy định tại nghị định 78 thì doanh nghiệp chỉ được lập địa điểm kinh doanh tại tỉnh, thành phố trực thuộc trung ương nơi doanh nghiệp đặt trụ sở chính hoặc đặt chi nhánh, điều này đã hạn chế quyền tự do hoạt động và sản xuất của doanh nghiệp, đồng thời tạo thêm chi phí cho doanh nghiệp khi phải thành lập thêm chi nhánh để quản lý hoạt động của địa điểm kinh doanh. Để tạo điều kiện hơn nữa thì Nghị định 108/2018/NĐ-CP đã bãi bỏ quy định Doanh Nghiệp chỉ được lập địa điểm kinh doanh tại tỉnh, thành phố trực thuộc Trung ương nơi Doanh nghiệp đặt trụ sở chính hoặc chi nhánh, giảm bớt chi phí, đảm bảo linh hoạt và chủ động cho doanh nghiệp muốn mở rộng quy mô, địa bàn hoạt động ở nhiều tỉnh thành khác nhau mà không cần có chi nhánh;

7.  Cải tiến quy trình đăng ký doanh nghiệp qua mạng điện tử

a7db9f2effc91f9746d8

Thực tiễn thi hành cho thấy một số quy định tại Nghị định số 78/2015/NĐ-CP chưa thực sự tạo cơ chế thuận lợi cho doanh nghiệp trong việc đăng ký doanh nghiệp qua mạng điện tử, chính vì thế, nghị định 108 đã cải tiến quy trình đăng ký doanh nghiệp theo hướng có lợi hơn cho người dân và doanh nghiệp. Trước đây thì chủ thể được phép ký vào hồ sơ đăng ký doanh nghiệp qua mạng điện tử bị giới hạn là người đại diện theo pháp luật của công ty, nhưng với quy định mới thì người có thẩm quyền ký văn bản đề nghị đăng ký doanh nghiệp có thể tự mình hoặc ủy quyền cho cá nhân khác thực hiện thủ tục liên quan đến đăng ký doanh nghiệp qua mạng điện tử.

8.  Cắt giảm thủ tục thông báo thay đổi thông tin cổ đông sáng lập công ty cổ phần

Trước đây thì công ty cổ phần phải thông báo đến cơ quan đăng ký kinh doanh khi có bất kỳ sự thay đổi nào đã đăng ký của cổ đông sáng lập, điều này đã tạo nên gánh nặng và chi phí tuân thủ không đáng có cho doanh nghiệp, chính vì thế quy định mới đã rút gọn các trường hợp phải thông báo thay đổi thông tin cổ đông sáng lập và chỉ còn một trường hợp đó là cổ đông sáng lập chưa thanh toán hoặc chỉ thanh toán một phần số cổ phần đã đăng ký mua.

9.  Hồ sơ giảm vốn điều lệ không cần có báo cáo tài chính gần nhất với thời điểm quyết định giảm vốn

Trong trường hợp giảm vốn điều lệ, theo quy định cũ tại nghị định 78 doanh nghiệp phải cam kết đảm bảo thanh toán đủ các khoản nợ và các nghĩa vụ tài sản khác sau khi giảm vốn, kèm theo thông báo phải có thêm báo cáo tài chính của công ty tại kỳ gần nhất. Tuy nghiên, theo quy định mới thì hồ sơ giảm vốn không cần phải có báo cáo tài chính của công ty tại kỳ gần nhất với thời điểm quyết định giảm vốn điều lệ.

Nghị định 108/2018/NĐ-CP có hiệu lực ngày 10/10/2018, nghị định này hứa hẹn sẽ tạo đột phá trong công tác đăng ký kinh doanh, giảm nhẹ các thủ tục hành chính, mở rộng và thu hút nguồn vốn đầu tư từ các tổ chức trong và ngoài nước.


**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi tại đây.


Gửi Email bài này
01 10 2018

Doanh nghiệp chính thức phải sử dụng hóa đơn điện tử từ 01/11/2018

Written by . Posted in TIN TỨC

Bắt đầu từ tháng 8 năm 2017, Bộ Tài chính và Tổng cục thuế đã đăng tải dự thảo Nghị định về hóa đơn bán hàng hóa, cung ứng dịch vụ thay thế cho Nghị định 51/2010/NĐ-CP trong đó có đề cập cụ thể những đối tượng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế. Sau hơn một năm lấy ý kiến và trình Chính Phủ, ngày 12/09/2018, Nghị Định số 119/2018/NĐ-CP của Chính Phủ quy định về hóa đơn điện tử khi bán hàng hóa, cung cấp dịch vụ đã chính thức được ban hành.

Việc sử dụng hóa đơn điện tử sẽ đem lại nhiều lợi ích cho doanh nghiệp, vừa giúp tiết kiệm chi phí, thời gian thực hiện thủ tục hành chính, thời gian chuyển hóa đơn từ người bán đến người mua. Hóa đơn điện tử cũng giúp nâng cao mức độ tin cậy của doanh nghiệp. Bên cạnh đó, sử dụng hóa đơn điện tử cũng giúp ngăn chặn việc làm giả hóa đơn hay sử dụng hóa đơn hết hạn hoặc sử dụng hóa đơn khống, quay vòng hóa đơn để khấu trừ thuế,... Quy định chính thức áp dụng hóa đơn điện tử là một bước cải cách tiến bộ, bắt kịp với xu hướng mới của cuộc cách mạng khoa học công nghệ 4.0 hiện nay.

e invoice

Dưới đây là một số nội dung mà Doanh nghiệp cần chú ý đối với quy định mới về hóa đơn điện tử khi bán hàng hóa, cung ứng dịch vụ:

     Thứ nhất, về khái niệm hóa đơn điện tử

Hóa đơn điện tử được hiểu là hóa đơn được thể hiện ở dạng dữ liệu điện tử do tổ chức, cá nhân bán hàng hóa, cung cấp dịch vụ lập, ghi nhận thông tin bán hàng hóa, cung cấp dịch vụ, ký số, ký điện tử theo quy định bằng phương tiện điện tử, bao gồm cả trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Hóa đơn điện tử bao gồm:

- Hóa đơn giá trị gia tăng (áp dụng với người bán hàng hóa, cung cấp dịch vụ thực hiện khai thuế GTGT theo phương pháp khấu trừ)

- Hóa đơn bán hàng (áp dụng đối với người bán hàng hóa, cung cấp dịch vụ thực hiện khai thuế GTGT theo phương pháp trực tiếp)

- Các loại hóa đơn khác, gồm: Tem điện tử, vé điện tử, thẻ điện tử, phiểu thu điện tử, phiếu xuất kho kiêm vận chuyển điện tử hoặc các chứng từ điện tử có tên gọi khác nhưng có nội dung của hóa đơn điện tử.

Thứ hai, về đối tượng áp dụng hóa đơn điện tử

Doanh nghiệp, tổ chức kinh tế, tổ chức khác phải sử dụng hóa đơn điện tử có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ không phân biệt giá trị từng lần bán hàng hóa, cung cấp dịch vụ.

Tuy nhiên, vẫn có một số doanh nghiệp có thể xuất hóa đơn điện tử không có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ không phân biệt giá trị từng lần bán hàng hóa, cung cấp dịch vụ, tiêu biểu là các doanh nghiệp kinh doanh ở lĩnh vực điện lực, xăng dầu, bưu chính viễn thông, vận tải hàng không, đường bộ, đường sắt, đường biển, đường thủy, nước sạch, tài chính tín dụng, bảo hiểm, y tế, kinh doanh thương mại điện tử, kinh doanh siêu thị, thương mại, và các doanh nghiệp, tổ chức kinh tế đã hoặc sẽ thực hiện giao dịch với cơ quan thuế bằng phương tiện điện tử, xây dựng hạ tầng công nghệ thông tin, có hệ thống phần mềm kế toán, phần mềm lập hóa đơn điện tử đáp ứng lập, tra cứu hóa đơn điện tử đến người mua và đến cơ quan thuế. Mặc dù vậy, nếu các doanh nghiệp kinh doanh trong các lĩnh vực nêu trên thuộc trường hợp rủi ro cao về thuế thì vẫn phải sử dụng hóa đơn điện tử có mã của cơ quan thuế. (Mã của cơ quan thuế trên hóa đơn điện tử bao gồm số giao dịch là một dãy số duy nhất và chuỗi ký tự được cơ quan thuế tạo ra dựa trên thông tin của người bán lập trên hóa đơn).

Đặc biệt, hộ, cá nhân kinh doanh thực hiện sổ sách kế toán, sử dụng thường xuyên từ 10 lao động trở lên và có doanh thu năm trước liền kề từ 03 (ba) tỷ đồng trở lên trong lĩnh vực nông nghiệp, lâm nghiệp, thủy sản, công nghiệp, xây dựng hoặc có doanh thu năm trước liền kề từ 10 (mười) tỷ đồng trở lên trong lĩnh vực thương mại, dịch vụ cũng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế khi bán hàng hóa, cung cấp dịch vụ, không phân biệt giá trị từng lần bán hàng hóa, cung cấp dịch vụ.

Việc sử dụng mã xác thực sẽ giúp tăng độ chính xác của thông tin đồng thời cũng tăng mức độ tin cậy của doanh nghiệp.

tinhotrophilansacombank hoadonyrmn CHZI

Thứ ba, về việc chuyển đổi hóa đơn điện tử thành chứng từ giấy

Hóa đơn điện tử hợp pháp sẽ được chuyển đổi thành chứng từ giấy nhưng phải đảm bảo sự khớp đúng giữa nội dung của hóa đơn điện tử và chứng từ giấy sau khi chuyển đổi. Tuy nhiên chứng từ giấy này chỉ có giá trị lưu giữ để ghi sổ theo dõi theo quy định của pháp luật về kế toán, pháp luật về giao dịch điện tử chứ không có hiệu lực để giao dịch, thanh toán, trừ trường hợp hóa đơn được khởi tạo từ máy tính tiền có kết nối chuyển dữ liệu điện tử với cơ quan thuế.

Thứ tư, đăng ký sử dụng hóa đơn điện tử

Doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh truy cập vào Cổng thông tin điện tử của Tổng cục Thuế để đăng ký sử dụng hóa đơn điện tử có mã/không có mã của cơ quan thuế. Kể từ thời điểm sử dụng hóa đơn điện tử có mã/ không có mã của cơ quan thuế, doanh nghiệp, tổ chức kinh tế, tổ chức khác, hộ, cá nhân kinh doanh phải thực hiện hủy những hóa đơn giấy còn tồn tại chưa sử dụng (nếu có) theo quy định.

Thứ năm, cấp miễn phí dịch vụ hóa đơn điện tử có mã của cơ quan thuế

Để khuyến khích cũng như hỗ trợ các chủ thể kinh doanh sử dụng hóa đơn điện tử, Tổng cục thuế cung cấp dịch vụ hóa đơn điện tử có mã miễn phí dối với các doanh nghiệp, tổ chức kinh tế, hộ, cá nhân kinh doanh thuộc các trường hợp sau:

  1. Doanh nghiệp nhỏ và vừa, hợp tác xã, hộ, cá nhân kinh doanh tại địa bàn có điều kiện kinh tế xã hội khó khăn, địa bàn có điều kiện kinh tế xã hội đặc biệt khó khăn;
  2. Doanh nghiệp nhỏ và vừa khởi nghiệp sáng tạo theo quy định pháp luật và hộ, cá nhân kinh doanh chuyển đổi thành doanh nghiệp (trừ doanh nghiệp hoạt động tại địa bàn kinh tế xã hội khó khăn, đặc biệt khó khăn) trong thời gian 12 tháng kể từ khi thành lập doanh nghiệp;
  3. Hộ, cá nhân kinh doanh. Trường hợp hộ, cá nhân kinh doanh thuộc đối tượng phải sử dụng hóa đơn điện tử có mã của cơ quan thuế thì được miễn phí trong 12 tháng kể từ ngày áp dụng hóa đơn điện tử có mã của cơ quan thuế;
  4. Doanh nghiệp nhỏ và vừa khác theo đề nghị của Ủy ban nhân dân tỉnh, thành phố trực thuộc trung ương và quy định của Bộ tài chính trừ doanh nghiệp hoạt động tại các khu kinh tế, khu công nghiệp, khu công nghệ cao;
  5. Các trường hợp khác cần thiết để khuyến khích sử dụng hóa đơn điện tử do Bộ Tài chính quyết định.

Như vậy, từ ngày Nghị định 119/2018/NĐ-CP có hiệu lực ngày 01/11/2018, các chủ thể kinh doanh nói trên phải triển khai thực hiện hóa đơn điện tử theo quy định. Tuy nhiên, để các chủ thể kinh doanh có thời gian xây dựng cơ sở hạ tầng công nghệ thông tin cũng như làm quen với hóa đơn điện tử, Nghị định quy định việc thực hiện hóa đơn điện tử chậm nhất hoàn thành vào ngày 01/11/2020.

Trường hợp doanh nghiệp, tổ chức kinh tế đã thông báo phát hành hóa đơn điện tử không có mã của cơ quan thuế hoặc đã đăng ký áp dụng hóa đơn điện tử có mã của cơ quan thuế trước ngày 01/11/2018 thì được tiếp tục sử dụng hóa đơn điện tử đang sử dụng. Bên cạnh đó, để tránh lãng phí lượng hóa đơn giấy đã in cũng là tạo điều kiện cho các chủ thể thích nghi với quy định mới, xây dựng cơ sở kỹ thuật công nghệ thông tin, nếu doanh nghiệp, tổ chức kinh tế, hộ, cá nhân kinh danh đã thông báo phát hành hóa đơn đặt in, hóa đơn tự in, hoặc đã mua hóa đơn của cơ quan thuế sử dụng trước ngày 01/11/2018 thì được tiếp tục sử dụng đến hết ngày 31/10/2020 và gửi dữ liệu hóa đơn đến cơ quan thuế.

WhatIsAnInvoice

Đối với cơ sở kinh doanh thành lập mới trong thời gian từ ngày 01/11/2018 đến ngày 31/10/2020, nếu chưa đáp ứng được điều kiện về hạ tầng công nghệ thông tin thì cũng vẫn được sử dụng hóa đơn tự in, đặt in đến hết 31/10/2020 để xây dựng cơ sở dữ liệu công nghệ thông tin.


**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.


Gửi Email bài này
17 08 2018

Các Hiệp định thương mại tự do của Việt Nam với các nước

Written by . Posted in TIN TỨC

FTAs

Việt Nam hiện là thành viên của rất nhiều Hiệp định thương mại tự do có ảnh hưởng lớn trên thế giới

Trong bối cảnh mở cửa giao thương quốc tế như hiện nay, Việt Nam đã và đang rất nỗ lực trong việc tiếp cận, đàm phán và ký kết các Hiệp định thương mại tự do với các nước trên thế giới.

Nỗ lực của Việt Nam phải kể đến bắt đầu từ năm 1992 khi Việt Nam tham gia Hiệp ước Thân thiện và Hợp tác Đông Nam Á (TAC) và trở thành Quan sát viên, tham dự các Hội nghị Bộ trưởng ASEAN hàng năm. Đến năm 1995, Việt Nam chính thức gia nhập ASEAN và trở thành thành viên thứ 7 của tổ chức này.

Tiếp tục với mục tiêu tăng cường quan hệ hợp tác sâu rộng với thế giới, trong năm 1995, Việt Nam đã đệ đơn xin gia nhập Tổ chức kinh tế thế giới WTO. Sau 11 năm tiến hành hàng loạt các cuộc đàm phán song phương, đa phương và tham vấn, năm 2006, WTO đã chính thức kết nạp Việt Nam vào WTO. Năm 2007, WTO nhận được được quyết định phê chuẩn chính thức của Quốc hội nước CHXHCN Việt Nam. Kể từ đây, Việt Nam trở thành thành viên đầy đủ của WTO, chính thức bắt tay vào công cuộc tăng cường, thúc đẩy hơn nữa hội nhập kinh tế quốc tế.

Bên cạnh các Hiệp định Thương mại khu vực (RTA), các hiệp định thương mại tự do (FTA) cũng đang trở thành xu hướng trên thế giới. Chính phủ của nhiều quốc gia trên thế giới đã ký kết, đang đàm phán, hoặc dự tính các hiệp định đầu tư và thương mại tự do song phương, đa phương mới. Và Việt Nam cũng không phải là ngoại lệ đối với làn sóng này. Tính đến năm 2018, Việt Nam đã ký kết, thực hiện và đang tiến hành đàm phán tổng cộng 16 Hiệp định Thương mại Tự do (FTAs) cả với tư cách là thành viên của khu vực ASEAN cũng như tư cách độc lập.

maxresdefaultluec 1521603436

Cho đến nay, Việt Nam đã ký kết và thực hiện 10 FTA, đã ký kết và đang trong thời gian phê chuẩn2 FTA, vừa kết thúc đàm phán 1 FTA và đang đàm phán 3 FTA khác.

- Trong 10 FTA đã ký kết và thực thi có 6 FTA ký kết với tư cách là thành viên ASEAN (gồm AFTA, 5 FTA giữa ASEAN với các đối tác Trung Quốc, Hàn Quốc, Ấn Độ, Nhật Bản, Úc và New Zealand), 4 FTA ký kết với tư cách là một bên độc lập (Chile, Nhật Bản, Hàn Quốc, Liên minh kinh tế Á-Âu).

- Hai FTA đã ký kết và đang trong thời gian phê chuẩn là FTA ASEAN với Hồng Kông, và Hiệp định Đối tác toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP)

- Ba FTA đang trong quá trình đàm phán bao gồm: Hiệp định đối tác kinh tế toàn diện khu vực (RCEP), FTA Việt Nam - Israel và FTA với Khối thương mại tự do châu Âu (EFTA_bao gồm 4 nước: Thụy Sỹ, Na Uy, Iceland, Liechtenstein).

- Riêng đối với Hiệp định thương mại tự do Việt Nam – EU, ngày 01/12/2015 Hiệp định này   đã chính thức kết thúc đàm phán và đến ngày 01/02/2016 văn bản hiệp định đã được công bố.Ngày 26/6/2018, một bước đi mới của EVFTA được thống nhất. Theo đó, EVFTA được tách làm hai Hiệp định, một về thương mại và một về đầu tư. Cũng trong ngày này, hai Bên công bố chính thức hoàn tất việc rà soát pháp lý đối với Hiệp định Thương mại. Tuy nhiên, với Hiệp định bảo hộ đầu tư (nay có tên là IPA), hai Bên mới chỉ kết thúc những thảo luận ban đầu.

Đáng chú ý nhất trong số các Hiệp định thương mại tự do ở Việt Nam phải kể đến Hiệp định đối tác toàn diện và tiến bộ xuyên Thái Bình Dương(CPTPP) và Hiệp định thương mại tự do Việt Nam-EU (EVFTA) do có phạm vi cam kết rộng và mức ưu đãi cao. Hai Hiệp định này được kí kết và có hiệu lực trong thời gian tới dự báo sẽ thúc đẩy mạnh mẽ sự phát triển kinh tế của Việt Nam đặc biệt là trong lĩnh vực xuất nhập khẩu, giao thương hàng hóa với nước ngoài.

  • Hiệp định Đối tác toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP)

CPTPP được chính thức ký kết vào tháng 3/2018 bởi 11 quốc gia bao gồm: Australia, Brunei, Canada, Chile, Nhật Bản, Malaysia, Mexico, New Zealand, Peru, Singapore và Việt Nam.

CPTPP được xem là thông điệp mạnh mẽ chống lại xu hướng bảo hộ hiện nay trên thế giới. Hiệp định này sẽ tạo ra một trong những khối tự do thương mại lớn nhất thế giới với một thị trường khoảng 499 triệu dân và tổng sản phẩm quốc nội (GDP) khoảng 10.100 tỷ USD, chiếm 13,5% GDP thế giới.

cptpp

Trong Hiệp định CPTPP, Việt Nam cam kết xóa bỏ gần 100% số dòng thuế, theo đó:

 - 65,8% số dòng thuế có thuế suất 0% ngay khi Hiệp định có hiệu lực;

- 86,5% số dòng thuế có thuế suất 0% vào năm thứ 4 kể từ khi Hiệp định có hiệu lực;

- 97,8% số dòng thuế có thuế suất 0% vào năm thứ 11 kể từ khi Hiệp định có hiệu lực;

 - Các mặt hàng còn lại cam kết xoá bỏ thuế nhập khẩu với lộ trình xóa bỏ thuế tối đa vào năm thứ 16 hoặc theo hạn ngạch thuế quan.

CPTPP sẽ có hiệu lực nếu ít nhất 6 nước hoặc một nửa số thành viên CPTPP phê chuẩn hiệp định này. Tính đến tháng 8/2018, đã có 3 nước phê chuẩn CPTPP là Nhật Bản, Mexico và Singapore. Việt Nam dự định sẽ phê chuẩn CPTPP vào tháng 10/2018.

  • Hiệp định thương mại tự do Việt Nam – EU (EVFTA)là một FTA thế hệ mới giữa Việt Nam và 28 nước thành viên EU.EVFTA cùng với Hiệp định Đối tác Toàn diện và tiến bộ Xuyên Thái Bình Dương (CP

Các lĩnh vực cam kết chính trong EVFTA bao gồm: Thương mại hàng hóa; Quy tắc xuất xứ; Hải quan và thuận lợi hóa thương mại; Các biện pháp vệ sinh an toàn thực phẩm và kiểm dịch động thực vật (SPS); Hàng rào kỹ thuật trong thương mại (TBT); Phòng vệ thương mại (TR); Thương mại dịch vụ xuyên biên giới; Đầu tư; Cạnh tranh; Doanh nghiệp nhà nước; Mua sắm của Chính phủ; Sở hữu trí tuệ; Phát triển bền vững (bao gồm cả môi trường, lao động); Các vấn đề pháp lý; Hợp tác và xây dựng năng lực.

fta 1454383955074

Trong Hiệp định thương mại Việt Nam – EU, EU cam kết ưu đãi thuế quan cho hàng hóa từ Việt Nam theo lộ trình như sau:

- Xóa bỏ thuế quan ngay khi Hiệp định có hiệu lực đối với 85,6% số dòng thuế, tương đương khoảng 70,3% kim ngạch xuất khẩu hiện tại của Việt Nam sang EU;

- Sau 07 năm, sẽ xóa bỏ thuế quan đối với tổng cộng 99,2% số dòng thuế, tương đương 99,7% kim ngạch xuất khẩu hiện tại của Việt Nam sang EU;

- Đối với khoảng 0,8% số dòng thuế còn lại, EU dành cho Việt Nam hạn ngạch thuế quan với thuế nhập khẩu trong hạn ngạch là 0%.

Mới đây, Thủ tướng Nguyễn Xuân Phúc đã có buổi tiếp ông Bernd Lange, Chủ tịch Ủy ban Thương mại quốc tế (INTA) thuộc Nghị viện châu Âu đang thăm làm việc tại Việt Nam. Hai bên cho biết các văn kiện của Hiệp định thương mại đang được các cơ quan chức năng Việt Nam và EU hoàn tất nhằm sớm tiến hành ký kết vào cuối năm nay.

Tác động của các Hiệp định thương mại tự do tới Việt Nam

Các Hiệp định thương mại tự do mà Việt Nam tham gia và thực hiện đã giúp nâng cao kim ngạch xuất nhập khẩu, thu hút nhiều nguồn vốn đầu tư trực tiếp từ nước ngoài (FDI). Rất nhiều các nhà đầu tư nước ngoài có những kế hoạch tấn công và đổ bộ vào thị trường Việt Nam với tổng giá trị vốn FDI đăng ký là 307,86 tỉ đô la Mỹ với 23,737 dự án (Số liệu thống kê tính đến tháng 7 – 2017 do Bộ kế hoạch và Đầu tư công bố).

Tính đến hết năm 2017, vốn thực hiện của dự án đầu tư trực tiếp nước ngoài ước đạt 17,5 tỷ USD, tăng 10,8% so với cùng kỳ năm 2016, là mức kỷ lục trong vòng 10 năm qua. Trong năm 2017, có tới 05 dự án trị giá tỷ USD được cấp chứng nhận đầu tư.

Sau khi gia nhập ASEAN, WTO cùng với việc ký kết và thực hiện các Hiệp định thương mại tự do với các quốc gia khác, hoạt động xuất nhập khẩu hàng hóa của Việt Nam cũng có rất nhiều thay đổi trong cơ cấu hàng hóa và đặc biệt cán cân thương mại chuyển từ thâm hụt nặng sang thâm hụt nhẹ và thặng dư những năm gần đây. Năm 2017 ghi nhận sự tăng trưởng kinh tế vượt bậc của Việt Nam, trong đó, tổng mức lưu chuyển hàng hóa xuất, nhập khẩu vượt mốc 400 tỷ USD.
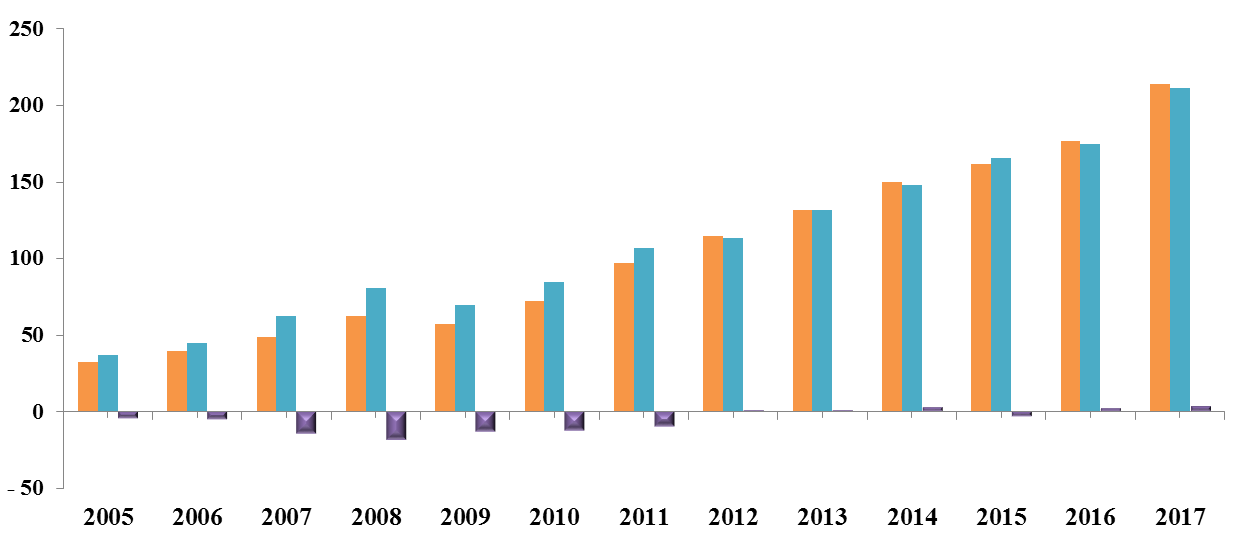
image001

Biểu đồ: Kim ngạch xuất khẩu, nhập khẩu, cán cân thương mại hàng hóa của Việt Nam giai đoạn 2005-2017   


Nguồn: Tổng cục Hải quan

Ngoại thương hàng hóa của Việt Nam còn được khẳng định qua bảng xếp hạng về giao dịch thương mại hàng hóa của Việt Nam qua các năm. Nếu như năm 2006, xuất khẩu, nhập khẩu hàng hóa của Việt Nam lần lượt ở vị trí 50 và 44 trên toàn thế giới, thì đến năm 2015, xuất khẩu đã tăng tới 23 bậc, xếp ở vị trí thứ 27; trong khi nhập khẩu cũng tăng 16 bậc, xếp ở vị trí thứ 28 trong tổng số các quốc gia, vùng lãnh thổ trên toàn thế giới.

Đồng thời, với sự tăng trưởng mạnh mẽ của nền kinh tế Việt Nam năm 2017, Diễn đàn Kinh tế thế giới xếp hạng năng lực cạnh tranh của Việt Nam tăng 5 bậc, lên thứ 55/137; Ngân hàng Thế giới xếp hạng về môi trường kinh doanh của Việt Nam tăng 14 bậc, lên thứ 68/190 quốc gia, vùng lãnh thổ.

c d


Các thông tin về các FTAs mà Việt Nam đã ký kết và đã có hiệu lực, đã ký kết nhưng chưa có hiệu lực và FTAs chưa ký kết sẽ được trình bày trong bảng dưới đây. 

1. Các FTAs đã kí kết và có hiệu lực:

STT

Hiệp định

Ngày kí

Nơi kí

Các quốc gia thành viên

Tình trạng hiệu lực

1

Khu vực mậu dịch tự do ASEAN (AFTA)

28/01/1992

Singapore

AFTA hiện nay bao gồm 10 nước ASEAN: Brunei, Campuchia, Indonesia, Lào, Malaysia, Myanma, Philippines, Singapore, Thái Lan, Việt Nam.

Có hiệu lực từ ngày 1/1/1993

2

Khu vực mậu dịch tự do ASEAN - Trung Quốc (ACFTA)

Hiệp định khung về Hợp tác kinh tế toàn diện được ký vào ngày 04/11/2002. Hai bên tiếp tục đàm phán và ký kết :

Phnom Penh, Campuchia

ACFTA gồm 11 thành viên: 10 quốc gia thành viên của ASEAN và Trung Quốc

Có hiệu lực từ ngày 1/1/2010

Hiệp định về Thương mại Hàng hóa (29/11/2004)

Lào

Có hiệu lực từ tháng 7/2005

Hiệp định về Thương mại Dịch vụ (14/01/2007)

Cebu, Philippines

Có hiệu lực từ 01/07/2007

Hiệp định về Đầu tư (15/08/2009)

Bangkok, Thái Lan

Có hiệu lực từ tháng 2/2010

3

Khu vực mậu dịch tự do ASEAN -  Ấn Độ

Thoả thuận khung được ký vào 8/10/2003

Bali -Indonesia

11 thành viên: 10 quốc gia thành viên của ASEAN và Ấn Độ

Có hiệu lực từ ngày 1/1/2010

Hiệp định về thương mại hàng hóa (13/8/2009 và 24/10/2009)

Bangkok, Thái Lan và Hà Nội, Việt Nam

Có hiệu lực từ ngày 1/1/2010

Hiệp định về Đầu tư (12/11/2014)

Nay Pyi Taw, Myanmar

Có hiệu lực từ ngày 1/7/2015

Hiệp định về Dịch vụ (13/11/2014)

Nay Pyi Taw, Myanmar

Có hiệu lực từ ngày 1/7/2015

4

Đối tác kinh tế toàn diện ASEAN - Nhật Bản (AJCEP)

Tháng 4/2008

Tất cả các quốc gia thành viên

AJCEF gồm11 thành viên: 10 quốc gia thành viên của ASEAN và Nhật Bản

Hiệp định có hiệu lực từ ngày 1/12/2008. Riêng đối với Malaysia có hiệu lực từ 1/2/2009.

5

Khu vực mậu dịch tự do ASEAN - Hàn Quốc (AKFTA)

Hiệp định khung về Hợp tác kinh tế toàn diện (13/12/2005)

Kuala Lumpur, Malaysia

AKFTA gồm 11 thành viên: 10 quốc gia thành viên của ASEAN và Hàn Quốc

có hiệu lực từ 01/07/2006

Hiệp định về Thương mại Hàng hóa ASEAN-Hàn Quốc (24/08/2006)

Kuala Lumpur, Malaysia

có hiệu lực từ 01/07/2006

Hiệp định về Thương mại Dịch vụ ASEAN-Hàn Quốc (21/11/2007)

Singapore

Hiệp định về Đầu tư ASEAN-Hàn Quốc (02/06/2009)

đảo Jeju, Hàn Quốc

6

Hiệp định Đối tác Kinh tế Việt Nam - Nhật Bản (VJEPA)

25/12/2008


Việt Nam, Nhật Bản

Có hiệu lực từ 01/10/2009.

7

Khu vực mậu dịch tự do ASEAN - Úc / New Zealand (AANZFTA)

27/02/2009

Thái Lan

AANZFTA gồm 12 thành viên: 10 quốc gia thành viên của ASEAN và Úc, New Zealand.

Bắt đầu có hiệu lực vào 1/1/2010.

Hiệp định có hiệu lực đối với tất cả các nước vào ngày 10/1/2012.

8

Hiệp định Thương mại Tự do Việt Nam - Chilê

11/11/2011

Honolulu, Hawaii, Mỹ

Việt Nam, Chi Lê

Có hiệu lực từ  01/01/2014

9

Khu vực mậu dịch tự do Việt Nam – Hàn Quốc

(VKFTA)

05/05/2015

Hà Nội, Việt Nam

Việt Nam, Hàn Quốc

Có hiệu lực từ  20/12/2015

10

Liên minh kinh tế Việt Nam – Á Âu

29/05/2015

Kazakhstan

6 thành viên: Việt Nam, Nga, Armenia, Belarus, Kazakhstan và Kyrgyzstan

Có hiệu lực từ  05/10/2016.

2. Các FTAs mà Việt Nam đã kí nhưng chưa có hiệu lực:

STT

Hiệp định

Ngày kí

Nơi kí

Các quốc gia thành viên

Tình trạng hiệu lực

11

Hiệp định Đối tác toàn diện và tiến bộ xuyên Thái Bình Dương (CPTPP)

08/03/2018

Santiago

Chile

CPTPP gồm 11 thành viên: Canada, Mexico, Peru, Chilê, New Zealand, Úc, Nhật Bản, Singapore, Brunei, Malaysia và Việt Nam

Mỗi Bên đang tuân theo các thủ tục thích hợp trong nước để phê chuẩn Hiệp định

12

Hiệp định Thương mại Tự do ASEAN-Hồng Kông(AHKIA)

12/11/2017

Manila

Philippines

AHKIA gồm 11 thành viên: 10 quốc gia thành viên của ASEAN và Hồng Kông

Dự kiến có hiệu lực sớm nhất vào ngày 01/01/2019

 3. Các hiệp định thương mại chưa ký kết:

STT

Hiệp định

Ngày kí

Nơi kí

Các quốc gia thành viên

Tình trạng hiệu lực

13

- Hiệp định Thương mại Tự do Việt Nam – EU (EVFTA)

- Hiệp định bảo hộ đầu tư (IPA)

Quá trình đàm phán kết thúc vào 1/12/2015


Việt Nam và các nước thành viên Liên minh Châu Âu

Hiệp định đã kết thúc đàm phán nhưng chưa kí kết

14

 Hiệp định Thương mại Tự do Việt Nam-EFTA

Các cuộc đàm phán được bắt đầu từ tháng 05 năm 2012


5 thành viên gồm: Việt Nam, Thụy Sĩ, Na Uy, Iceland và Liechtenstein

Vẫn đang trong quá trình đàm phán.

15

Hiệp định Hợp tác kinh tế toàn diện khu vực (RCEP)

Các cuộc đàm phán được bắt đầu từ 09/05/2013


16 thành viên gồm: 10 quốc gia thành viên của ASEAN và Trung Quốc, Hàn Quốc, Nhật Bản, Ấn Độ, Úc, New Zealand

Vẫn đang trong quá trình đàm phán

16

Hiệp định Thương mại Tự do Việt Nam - Israel

Các cuộc đàm phán được bắt đầu từ 02/12/2015


Việt Nam, Israel

Vẫn đang trong quá trình đàm phán

**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi


Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.


Gửi Email bài này
02 08 2018

Tiềm năng phát triển năng lượng mặt trời tại Việt Nam

Written by . Posted in TIN TỨC

Theo đánh giá của Hiệp hội năng lượng sạch Việt Nam, Việt Nam là một trong những quốc gia có ánh nắng mặt trời nhiều nhất trong bản đồ bức xạ mặt trời thế giới. Trung bình, tổng bức xạ năng lượng mặt trời ở nước ta dao động từ 4,3-5,7 triệu kWh/m2. Ở các tỉnh Tây Nguyên, Nam Trung bộ, số giờ nắng khá cao, đạt từ 2.000-2.600 giờ/năm. Bức xạ mặt trời trung bình 150kcal/m2 chiếm khoảng 2.000-5.000 giờ/năm, với ước tính tiềm năng lý thuyết khoảng 43,9 tỷ TOE. solar power

Ngoài những thuận lợi về điều kiện tự nhiên, các doanh nghiệp còn được hưởng các thuận lợi khác từ chính sách hỗ trợ mà Chính phủ đã thông qua. Theo Quyết định 11/2017/QĐ-TTg về cơ chế khuyến khích phát triển các dự án điện mặt trời tại Việt Nam có hiệu lực từ ngày 01/6/2017 đến ngày 30/6/2019, doanh nghiệp được hưởng những ưu đãi như sau:

imagesgdggƯu đãi về vốn đầu tư và thuế

Huy động vốn đầu tư: Tổ chức, cá nhân tham gia phát triển các dự án điện mặt trời được huy động vốn hợp pháp từ các tổ chức, cá nhân trong và ngoài nước để đầu tư thực hiện các dự án điện mặt trời theo quy định của pháp luật hiện hành.

Thuế nhập khẩu: Dự án điện mặt trời được miễn thuế nhập khẩu đối với hàng hóa nhập khẩu để tạo tài sản cố định cho dự án; thực hiện theo quy định của pháp luật hiện hành về thuế xuất khẩu, thuế nhập khẩu đối với hàng hóa nhập khẩu phục vụ sản xuất của dự án là nguyên liệu, vật tư, bán thành phẩm trong nước chưa sản xuất được.

Thuế thu nhập doanh nghiệp: Việc miễn, giảm thuế thu nhập doanh nghiệp đối với dự án điện mặt trời được thực hiện như đối với dự án thuộc lĩnh vực ưu đãi đầu tư theo quy định của pháp luật hiện hành về thuế.

imagesgdgg Ưu đãi về đất đai

Thứ nhất, các dự án điện mặt trời, công trình đường dây và trạm biến áp để đấu nối với lưới điện được miễn, giảm tiền sử dụng đất, tiền thuê đất, tiền thuê mặt nước theo quy định của pháp luật hiện hành áp dụng cho dự án thuộc lĩnh vực ưu đãi đầu tư.

Thứ hai, căn cứ vào quy hoạch được cấp có thẩm quyền phê duyệt, Ủy ban nhân dân cấp tỉnh tạo điều kiện thu xếp quỹ đất để chủ đầu tư thực hiện các dự án điện mặt trời. Việc bồi thường, hỗ trợ giải phóng mặt bằng được thực hiện theo quy định của pháp luật hiện hành về đất đai.

imagesgdggGiá bán điện

 Trong Quyết định 11/2017/QĐ-TTg có quy định EVN có trách nhiệm mua toàn bộ lượng điện từ các dự án điện mặt trời nối lưới, giá bán điện mặt trời cho EVN sẽ ở mức 9,35 Uscent/KWh, cao hơn đáng kể so với giá bán lẻ điện bình quân là 7,3 UScent/kWh. Giá bán điện được điều chỉnh theo biến động của tỷ giá đồng/USD(giá điện này chỉ áp dụng cho các dự án nối lưới có hiệu suất của tế bào quang điện (Solar cell) lớn hơn 16% hoặc module lớn hơn 15%.)

Sau khi Chính phủ ban hành chính sách ưu đãi về giá áp dụng cho điện mặt trời, điện mặt trời trở thành một cơn sốt tại Việt Nam. Tình hình đầu tư tại các tỉnh vô cùng nhộn nhịp. Đặc biệt là các tỉnh khu vực Nam Trung Bộ - nơi có tiềm năng ánh nắng mặt trời lớn. Hàng trăm dự án của các nhà đầu tư trong và ngoài nước được đăng ký, thị trường đầu tư năng lượng trở nên nóng bỏng hơn bao giờ hết. Dưới đây là bảng mô tả tình hình phát triển điện mặt trời tại từng tỉnh và danh mục chi tiết các dự án điện mặt trời hiện tại:

Tình hình phát triển điện mặt trời ở từng tỉnh tại Việt Nam hiện nay

STT Tỉnh Số lượng nhà đầu tư Số dự án

Công suất lắp đặt(MW)


Hiện trạng
Đã vận hành Đang xây dựng Dự án đầu tư (đang triển khai) Khảo sát
1 An Giang 1 1 210     1  
2 Bà Rịa – Vũng Tàu 1 1 100     1  
3 Bạc Liêu 1 1 300     1  
4 Bình Dương 1 1 0,5 1      
5 Bình Định 1 7 621,63   1   6
6 Bình Phước 1 1 200     1  
7 Bình Thuận 15 15 888,72     15  
8 Đắk Lắk 1 5 3467     1 4
9 Đắk Nông 1 5 324,4     1 4
10 Đồng Nai 1 1 126     1  
11 Gia Lai 2 2 98     2  
12 Hà Tĩnh 2 2 80     2  
13 Hậu Giang 2 2 71     2  
14 Huế 1 1 35   1    
15 Kon Tum 1 1 49     1  
16 Khánh Hòa 10 12 712,765     12  
17 Long An 1 1 100     1  
18 Ninh Thuận 15 16 1063   5 11  
19 Phú Yên 4 5 449,104     5  
20 Quảng Bình 1 1 49,5     1  
21 Quảng Ngãi 3 3 218,808   1 1 1
22 Quảng Trị 2 2 79,5     2  
23 Sơn La 1 1 30     1  
24 Tây Ninh 5 9 774     9  
25 Thanh Hóa 1 1 160     1  
26 Vĩnh Long 1 1 49     1  
  Tổng cộng 76 98 8937,57 1 8 74 15

Bạn muốn có thêm thông tin về:

 imagesgdgg Báo cáo chi tiết về những dự án điện mặt trời tại Việt Nam;

 imagesgdgg Mua dự án điện mặt trời tại Việt Nam;

 imagesgdgg Đầu tư vào các dự án điện mặt trời tại Việt Nam

Vui lòng liên hệ với chúng tôi qua email công ty.

**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.


Gửi Email bài này
26 07 2018

Phạt tối đa 2 tỷ đối với hành vi cạnh tranh không lành mạnh

Written by . Posted in TIN TỨC

Sau 12 năm thi hành, Luật Cạnh tranh năm 2004 đã bộc lộ nhiều hạn chế, không còn phù hợp với thực tiễn phát triển kinh tế xã hội của Đất nước. Chình vì vậy, ngày 12/06/2018, Luật Cạnh tranh năm 2018 đã được ban hành thay thế Luật Cạnh tranh năm 2004.

Nội dung nổi bật của Luật Cạnh tranh năm 2018 có thể kể đến là việc tách tập trung kinh tế ra khỏi hành vi hạn chế cạnh tranh và điều chỉnh theo hướng kiểm soát hành vi. Tập trung kinh tế bao gồm các hình thức:

- Sáp nhập doanh nghiệp;

- Hợp nhất doanh nghiệp;

- Mua lại doanh nghiệp;

- Liên doanh giữa các doanh nghiệp;

- Các hình thức tập trung kinh tế khác theo quy định của pháp luật.

MA

Bên cạnh đó, nếu như Luật Cạnh tranh năm 2004 chỉ dựa vào yếu tố duy nhất là thị phần kết hợp để xác định tập trung kinh tế bị cấm thì đến nay, Luật mới đã quy định về việc xác định tập trung kinh tế đúng với bản chất của hành vi dựa trên tác động hoặc khả năng gây tác động hạn chế cạnh tranh một cách đáng kể của hành vi này. Các yếu tố đánh giá bao gồm: thị phần; lợi thế cạnh tranh do tập trung kinh tế mang lại trên thị trường liên quan; khả năng doanh nghiệp sau tập trung kinh tế loại bỏ hoặc ngăn cản doanh nghiệp khác gia nhập hoặc  mở rộng thị trường;...

Sysec Rubber Stamp FINE 1

Ngoài ra, Luật Cạnh tranh năm 2018 quy định mức phạt tối đa đối với vi phạm về tập trung kinh tế là 05% tổng doanh thu của doanh nghiệp vi phạm trên thị trường liên quan trong năm tài chính liền kề trước năm thực hiện hành vi vi phạm. Giảm 5% so với quy định cũ.

Đối với hành vi cạnh tranh không lành mạnh (hành vi của doanh nghiệp trái với nguyên tắc thiện chí, trung thực, tập quán thương mại và các chuẩn mực khác trong kinh doanh, gây thiệt hại hoặc có thể gây thiệt hại đến quyền và lợi ích hợp pháp của doanh nghiệp khác), Luật mới cũng quy định mức xử phạt tối đa đối với hành vi cạnh tranh không lành mạnh là 2.000.000.000 đồng (2 tỷ đồng) thay vì quy định xử lý theo pháp luật về xử lý vi phạm hành chính như trước.  

imagessfdfsdf

Còn đối với các hành vi vi phạm khác, mức xử phạt tối đa là 200.000.000 đồng (2 trăm triệu đồng). Luật Cạnh tranh năm 2018 sẽ bắt đầu có hiệu lực vào ngày 01/07/2019, góp phần bảo đảm quyền tự do kinh doanh, cạnh tranh lành mạnh của các chủ thể trên thị trường, nâng cao năng lực canh tranh quốc gia. 

**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.
Gửi Email bài này
17 07 2018

Hợp đồng chuyển giao công nghệ phải được đăng ký với cơ quan nhà nước có thẩm quyền

Written by . Posted in TIN TỨC

Chuyển giao công nghệ là chuyển nhượng quyền sở hữu công nghệ hoặc chuyển giao quyền sử dụng công nghệ từ bên có quyền chuyển giao công nghệ sang bên nhận công nghệ. Như vậy, bên nhận công nghệ sẽ có quyền sử dụng kỹ năng, kiến thức, các công nghệ, các phương pháp sản xuất và các mẫu sản phẩm,... của bên giao công nghệ.


20180312 oc uu d 227 i ho tro chuyen giao c 244 ng nghe bi de xuat phat den 30 trieu dong 1

Chuyển giao công nghệ giữa các bên phải được thực hiện thông qua Hợp đồng chuyển giao công nghệ bằng văn bản hoặc hình thức khác có giá trị tương đương. Văn bản hợp đồng phải được các bên ký, đóng dấu (nếu có); ký, đóng dấu giáp lai (nếu có) vào các trang của hợp đồng, phụ lục hợp đồng.

Điều 31, Luật chuyển giao công nghệ năm 2017 ban hành ngày 09/06/2017, có hiệu lực từ ngày 01/07/2018 đã quy định 3 trường hợp chuyển giao công nghệ phải được đăng ký với cơ quan nhà nước có thẩm quyền về khoa học công nghệ, bao gồm:

“(a) Chuyển giao công nghệ từ nước ngoài vào Việt Nam;

(b) Chuyển giao công nghệ từ Việt Nam ra nước ngoài;

(c) Chuyển giao công nghệ trong nước có sử dụng vốn nhà nước hoặc ngân sách nhà nước, trừ trường hợp đã được cấp Giấy chứng nhận đăng ký kết quả thực hiện nhiệm vụ khoa học và công nghệ”.

Nhằm để các quy định của pháp luật có thể được áp dụng ngay trên thực tiễn, Nghị định số 76/2018/NĐ-CP của Chính Phủ mới đây đã được ban hành quy định chi tiết một số điều của Luật chuyển giao công nghệ, có hiệu lực cùng ngày với Luật chuyển giao công nghệ. 

Cụ thể, Nghị định này quy định trách nhiệm đăng ký chuyển giao công nghệ sẽ thuộc về bên nhận công nghệ trong trường hợp chuyển giao công nghệ từ nước ngoài vào Việt Nam và chuyển giao công nghệ trong nước. Đối với trường hợp chuyển giao công nghệ từ Việt Nam ra nước ngoài, bên giao công nghệ sẽ thay mặt các bên gửi hồ sơ đăng ký chuyển giao công nghệ đến cơ quan có thẩm quyền cấp Giấy chứng nhận đăng ký chuyển giao công nghệ.

chuyển giao công nghệ

Ngoài ra, Nghị định số 76/2018/NĐ-CP cũng đưa ra hướng dẫn về các phương thức thanh toán chuyển giao công nghệ và cách xác định giá. Theo đó, các bên trong giao dịch chuyển giao công nghệ có thể lựa chọn 1 trong 5 phương thức thanh toán chẳng hạn như:

 - trả theo phần trăm doanh thu thuần (được xác định bằng doanh thu bán sản phẩm, dịch vụ được tạo ra bằng công nghệ được chuyển giao, trừ đi các khoản giảm trừ doanh thu gồm chiết khấu thương mại, giảm giá hàng bán, hàng bán bị trả lại); hoặc

- trả theo phần trăm lợi nhuận trước thuế (được xác định bằng doanh thu thuần trừ đi tổng chi phí hợp lý để sản xuất sản phẩm, dịch vụ có áp dụng công nghệ chuyển giao đã bán trên thị trường. Các bên cũng có thể thỏa thuận thanh toán theo phần trăm lợi nhuận sau thuế);

...

174905untitledlchp FZJZ

Bên cạnh đó, Luật chuyển giao công nghệ năm 2017 cũng quy định “thoáng” hơn so với Luật chuyển giao công nghệ năm 2006, theo đó, nếu như quy định tại Luật năm 2006 bắt buộc trường hợp giao dịch tại Việt Nam thì phải có hợp đồng bằng tiếng Việt thì nay Luật mới năm 2017 chỉ quy định ngôn ngữ trong hợp đồng do các bên thỏa thuận mà không yêu cầu phải có hợp đồng bằng tiếng Việt như trước đây.


**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.


Gửi Email bài này
29 05 2018

Doanh nghiệp được khuyến mại, giảm giá 100% giá trị hàng hóa, dịch vụ kể từ ngày 15/07/2018

Written by . Posted in TIN TỨC

Một trong những điểm mới nổi bật của Nghị định số 81/2018/NĐ-CP vừa được ban hành ngày 22/05/2018 là quy định dỡ bỏ trần khuyến mại đối với các chương trình khuyến mại tập trung. Theo đó, Điều 6 Nghị định này quy định trong các trường hợp tổ chức các chương trình khuyến mại tập trung (giờ, ngày, tuần, tháng, mùa khuyến mại) thì áp dụng hạn mức tối đa về giá trị của hàng hóa, dịch vụ dùng để khuyến mại là 100%.

thu tuc thong bao thuc hien chuong trinh khuyen mai

Các chương trình khuyến mại tập trung theo quy định này bao gồm:

- Chương trình do cơ quan nhà nước (cấp trung ương và cấp tỉnh) chủ trì tổ chức, trong một khoảng thời gian xác định, theo hình thức giờ, ngày, tuần, tháng, mùa khuyến mại nhằm thực hiện các chính sách phát triển kinh tế có mục tiêu của Quốc gia, của địa phương;

- Các đợt khuyến mại vào các dịp lễ, tết theo quy định của pháp luật lao động, gồm:

  • Đợt Tết Âm lịch: 30 ngày ngay trước ngày đầu tiên của năm Âm lịch;
  • Các ngày nghỉ lễ, tết khác. Thời hạn khuyến mại của từng đợt khuyến mại vào các dịp lễ, tết không được vượt quá thời gian nghỉ của các dịp lễ, tết tương ứng theo quy định của pháp luật lao động.

Hạn mức tối đa 100% giá trị của hàng hóa, dịch vụ dùng để khuyến mại cũng được áp dụng đối với các hoạt động khuyến mại trong khuôn khổ các chương trình, hoạt động xúc tiến thương mại do Thủ tướng Chính phủ quyết định.

Đối với các chương trình khuyến mại bằng hình thức giảm giá thuộc trường hợp tổ chức các chương trình khuyến mại tập trung (giờ, ngày, tuần, tháng, mùa khuyến mại) nêu trên, mức giảm giá tối đa đối với hàng hóa, dịch vụ được giảm giá là 100%. Mức giảm giá tối đa 100% cũng áp dụng đối với các hoạt động khuyến mại trong khuôn khổ các chương trình, hoạt động xúc tiến thương mại do Thủ tướng Chính phủ quyết định.

Ngoài trường hợp nêu trên, hạn mức khuyến mại, giảm giá không được vượt quá 50% giá của đơn vị hàng hóa, dịch vụ được khuyến mại trước thời gian khuyến mại.

ssdhhoctienganh

Tuy nhiên, có 3 trường hợp không áp dụng mức giảm giá tối đa đó là trường hợp

- Hàng hóa dịch vụ khi thực hiện chính sách bình ổn giá của Nhà nước;

- Hàng thực phẩm tươi sống;

- Hàng hóa, dịch vụ trong trường hợp doanh nghiệp phá sản, giải thể, thay đổi địa điểm, ngành nghề sản xuất, kinh doanh.

Thêm một điểm đáng lưu ý nữa đó là vấn đề doanh nghiệp có được sử dụng tiền để khuyến mại cho khách hàng? Nghị định 81/2018/NĐ-CP quy định “Tiền có thể được sử dụng như hàng hóa, dịch vụ dùng để khuyến mại” trừ các trường hợp khuyến mại theo hình thức: Đưa hàng mẫu, cung ứng dịch vụ mẫu để khách hàng dùng thử không phải trả tiền; Khuyến mại bằng hình thức giảm giá; Bán hàng, cung ứng dịch vụ có kèm theo phiếu mua hàng, phiếu sử dụng dịch vụ.

WelcomeBonus small 1464689339978 tcm1618 302838

Cũng theo nghị định này, kể từ ngày 15/07/2018, khi Nghị định bắt đầu có hiệu lực, cấm tổ chức, cá nhân sử dụng rượu vào chương trình khuyến mại, kể cả đối với hàng hóa dùng để khuyến mại và hàng hóa được khuyến mại. Nếu như quy định hiện hành chỉ không cho phép dùng rượu, bia để khuyến mại cho người dưới 18 tuổi, cấm khuyến mại rượu có độ cồn từ 30 độ trở lên thì quy định mới trong Nghị định 81/2018 liệt kê rượu vào loại hàng hóa không dùng để khuyến mại và cũng không được khuyến mại.

**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.
Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email 
This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.
 

Gửi Email bài này
25 05 2018

Trị giá tính thuế hàng hóa xuất-nhập khẩu có thể bị áp đặt bởi cơ quan hải quan

Written by . Posted in TIN TỨC

Nghị định số 59/2018/NĐ-CP của Chính Phủ được ban hành ngày 20/04/2018 đã sửa đổi, bổ sung một số quy định liên quan đến thủ tục hải quan, kiểm tra, giám sát, kiểm soát hải quan hiện đang được quy định tại Nghị định số 08/2015/NĐ-CP. Kể từ thời điểm Nghị định số 59/2018/NĐ-CP có hiệu lực vào ngày 05/06/2018, các doanh nghiệp cần chú ý đến một số nội dung chính thay đổi về thủ tục hải quan như sau:

Thứ nhất, về việc kiểm tra, xác định trị giá hải quan

Theo quy định hiện hành, khi cơ quan hải quan có đủ cơ sở bác bỏ trị giá hải quan mà người khai hải quan khai báo và người khai hải quan chấp nhận những cơ sở bác bỏ do cơ quan hải quan đưa ra thì cơ quan hải quan thông báo để người khai hải quan sửa đổi, bổ sung. Nếu như người khai hải quan không chấp nhận, cơ quan hải quan thực hiện thông quan hàng hóa theo khai báo của người khai hải quan và kiểm tra sau thông quan. Tuy nhiên sắp tới, thẩm quyền của cơ quan hải quan sẽ được tăng thêm khi Nghị định số 59/2018/NĐ-CP của Chính Phủ quy định “Trường hợp đủ cơ sở bác bỏ trị giá khai báo, cơ quan hải quan thông báo, đề nghị người khai hải quan thực hiện khai bổ sung trong thời hạn tối đa 05 ngày làm việc kể từ ngày thông báo và giải phóng hàng theo quy định. Nếu người khai hải quan khai bổ sung trong thời hạn nêu trên thì cơ quan hải quan thông quan hàng hóa theo quy định. Quá thời hạn mà người khai hải quan không khai bổ sung thì cơ quan hải quan thực hiện xác định trị giá, ấn định thuế theo quy định của Luật quản lý thuế để thông quan hàng hóa theo quy định”.

Như vậy, người khai hải quan bất kể có đồng ý hay không sẽ vẫn phải thực hiện khai bổ sung khi cơ quan hải quan có đủ cơ sở bác bỏ trị giá đã khai báo. Nếu không thực hiện bổ sung, trị giá hải quan sẽ do cơ quan hải quan xác định để thông quan hàng hóa.


custom

Thứ hai, bổ sung quy định về phương pháp xác định trị giá hải quan

Nghị định 59 quy định các trị giá hải quan sẽ được xác định theo trình tự 4 phương pháp:

(i) Giá bán của hàng hóa tính đến cửa khẩu xuất;

(ii) Giá bán của hàng hóa xuất khẩu giống hệt, tương tự trên cơ sở dữ liệu trị giá hải quan sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;

(iii) Giá bán của hàng hóa xuất khẩu giống hệt, tương tự tại thị trường Việt Nam sau khi quy đổi về giá bán của hàng hóa tính đến cửa khẩu xuất tại thời điểm gần nhất so với ngày đăng ký tờ khai xuất khẩu của lô hàng đang xác định trị giá;

(iv) Giá bán của hàng hóa xuất khẩu do cơ quan hải quan thu thập, tổng hợp, phân loại

Ngoài ra, Nghị định 59 còn bổ sung thêm quy định về xác định cửa khẩu xuất. Cụ thể, đối với phương thức vận tải đường biển, đường hàng không; đối với phương thức vận tải đường sắt; và đối với phương thức vận tải đường bộ, đường thủy nội địa lần lượt là: cảng xếp hàng, nơi hàng hóa được xếp lên phương tiện vận tải ghi trên tờ khai hải quan; địa điểm xếp hàng tại cửa khẩu đường sắt liên vận quốc tế ghi trên tờ khai hải quan; cửa khẩu biên giới nơi xuất khẩu hàng hóa ra khỏi lãnh thổ Việt Nam ghi trên hợp đồng mua bán hàng hóa hoặc các chứng từ khác có liên quan.

Export Import

Thứ ba, sửa đổi, bổ sung các trường hợp kiểm tra cơ sở gia công, năng lực gia công, sản xuất của doanh nghiệp gia công, sản xuất hàng hóa xuất khẩu

5 trường hợp phải tiến hành kiểm tra cơ sở sản xuất, gia công và kiểm tra năng lực của cơ sở sản xuất, gia công theo quy định tại Nghị định 59 bao gồm:

- Tổ chức, cá nhân lần đầu tiên nhập khẩu hàng hóa để gia công, sản xuất hàng hóa xuất khẩu;

- Khi phát hiện có dấu hiệu xác định tổ chức, cá nhân thay đổi thông tin về địa chỉ, ngành hàng, quy mô, năng lực sản xuất nhưng không thông báo với cơ quan hải quan;

- Tổ chức, cá nhân nhập khẩu hàng hóa để gia công cho thương nhân nước ngoài nhưng thuê tổ chức, cá nhân khác thực hiện gia công lại toàn bộ hợp đồng gia công;

- Khi phát hiện dấu hiệu xác định tổ chức, cá nhân lưu giữ nguyên liệu vật tư, linh kiện nhập khẩu và sản phẩm xuất khẩu ngoài các địa điểm đã thông báo với cơ quan hải quan;

- Các trường hợp khác kiểm tra trên cơ sở áp dụng quản lý rủi ro.

**********

Nếu bạn quan tâm đến chủ đề của bài báo này, xin hãy liên hệ với chúng tôi.

 Về chúng tôi

Công ty TNHH Tư vấn Kinh doanh Á Châu là Công ty tư vấn chuyên nghiệp trong lĩnh vực đầu tư, tư vấn doanh nghiệp, thuế, bảng lương và nghiên cứu thị trường cho các đối tác trong nước và quốc tế.

Để hiểu rõ hơn về chúng tôi, xin hãy liên hệ email This email address is being protected from spambots. You need JavaScript enabled to view it. hoặc tải tài liệu giới thiệu Công ty chúng tôi tại đây.
Bạn có thể cập nhật được các tin tức mới nhất về hoạt động đầu tư kinh doanh tại Việt Nam bằng cách đăng ký nhận bản tin của chúng tôi 
tại đây.
 

Gửi Email bài này
  • Start
  • Trang trước
  • 1
  • 2
  • 3
  • 4
  • 5
  • 6
  • 7
  • 8
  • 9
  • 10
  • Trang sau
  • End

TIN MỚI

Luật mới về Thuế xuất khẩu, thuế nhập khẩu có thể thúc đẩy thương mại giữa Việt Nam và nước ngoài

Việt Nam - Lào: một bước tiến mới

Lương tối thiểu vùng cho người lao động sẽ tăng 7.3%

Các hiệp định thương mại tự do của Việt Nam với các nước

Hội chợ và Triển lãm thương mại ở Việt Nam năm 2017

Các ngành nghề kinh doanh có điều kiện cho nhà đầu tư nước ngoài kinh doanh tại Việt Nam

Các ngành nghề kinh doanh bị cấm ở Việt Nam

Các nước được miễn thị thực nhập cảnh Việt Nam

Thủ tục cấp giấy phép lao động cho người lao động nước ngoài làm việc tại Việt Nam

Thủ tục cấp thị thực cho người nước ngoài nhập cảnh Việt Nam

Đăng ký nhận bản tin

với các tin tức mới nhất !

Tên của bạn(*)
Invalid Input

Email(*)
Invalid Input

@ Asia Business Consulting 2016             Sơ đồ trang     Điều khoản sử dụng

Follow Us On  fb   Twitter icon   square linkedin 128   c0d37b60 74b3 11e3 a537 5b0c6dc9da34 original

  • TRANG CHỦ
  • GIỚI THIỆU
    • Công ty
    • Nhân sự
    • Khách hàng
    • Tài liệu giới thiệu công ty
  • DỊCH VỤ
    • Tư vấn đầu tư
    • Thành lập doanh nghiệp
    • M&A
    • Tư vấn kinh doanh
    • Tư vấn Thuế
    • Tính lương và Nhân sư
    • Nghiên cứu thị trường
    • Hà Nội
  • ẤN PHẨM
  • TIN TỨC
  • NGHỀ NGHIỆP
    • Tuyển dụng
    • Thực tập sinh
  • LIÊN HỆ
    • Văn phòng
    • Liên hệ